Récord de morosidad: La Rioja encabeza el registro de deudores del país
El 26,2% del crédito familiar riojano está en mora, mientras que La Pampa y Capital Federal muestran los niveles de atraso más bajos de la Argentina.
Puntos clave:
- La Rioja lidera la irregularidad del país con una mora crediticia del 26,2%, superando a Santa Cruz y San Luis.
- El impacto golpea a casi el 37% de los deudores riojanos, frente a un promedio nacional del 27%.
- Las financieras y tarjetas no bancarias concentran el 33,5% de mora provincial, el índice más alto en todo el territorio.
Las familias riojanas soportan el mayor nivel de asfixia financiera de toda la Argentina. De acuerdo con el informe "Crédito a las familias: radiografía provincial", confeccionado por la consultora EcoGo y la Facultad de Ciencias Empresariales de la Universidad Austral sobre registros oficiales del Banco Central (BCRA), La Rioja se ubicó en el primer puesto del ranking nacional con una morosidad por monto del 26,2%.
En la práctica cotidiana del vecino, esto significa que de cada 100 pesos otorgados en préstamos y financiamiento personal en la provincia, más de 26 pesos arrastran atrasos severos o permanecen impagos. El registro local no solo marca una brecha notable respecto a la media del país (18,4%), sino que también se despega de los distritos que completan el podio de mayor irregularidad: Santa Cruz y San Luis, ambas con el 24,2%, y Catamarca con el 23,4%.
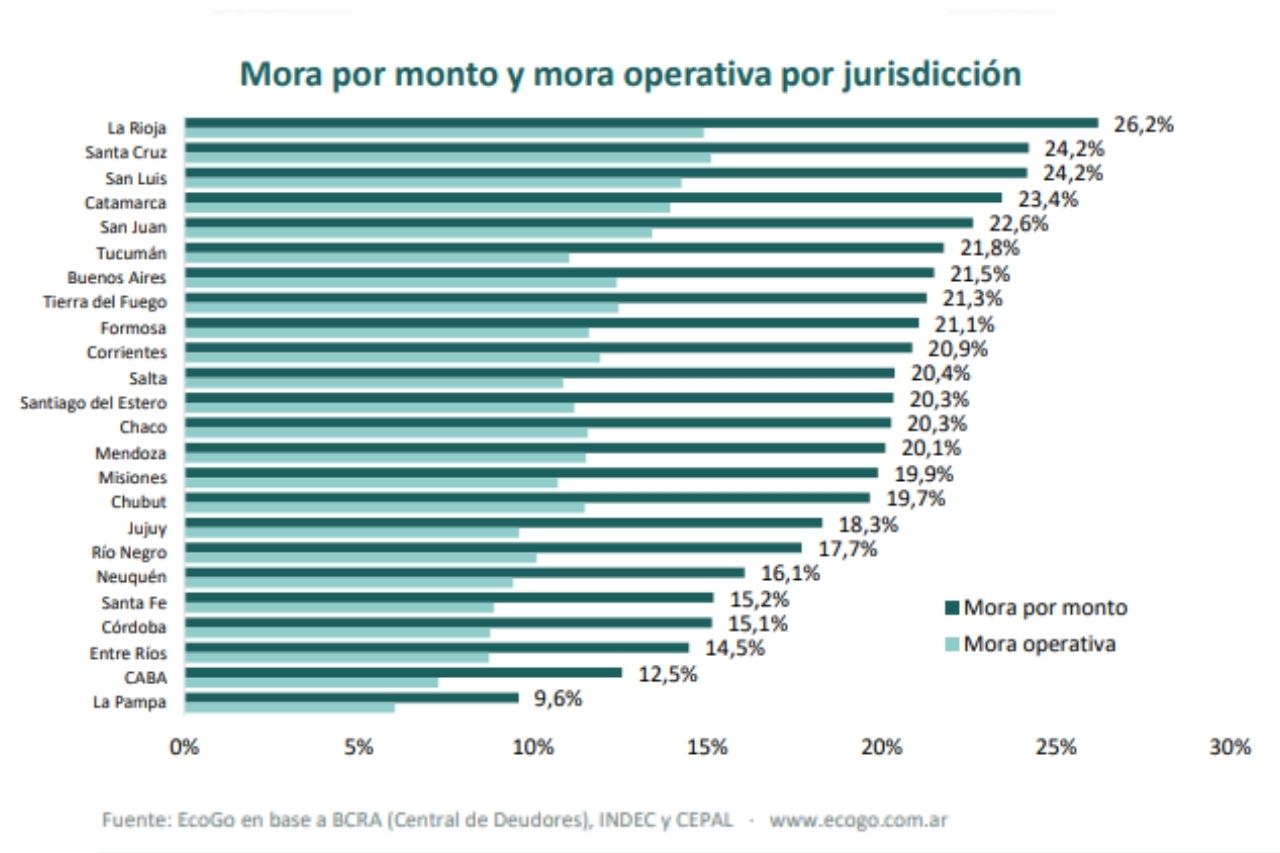
El contraste geográfico resulta aún más pronunciado al cotejar el mapa de compromisos financieros con las provincias que exhiben mejor conducta de pago. En el extremo opuesto a la realidad riojana se ubican La Pampa, con una mora de apenas el 9,6%, la Ciudad Autónoma de Buenos Aires (CABA) con el 12,5%, y Entre Ríos con el 14,5%, seguidas por Córdoba (15,1%) y Santa Fe (15,2%).
Al analizar la cantidad de personas comprometidas, casi cuatro de cada diez usuarios riojanos enfrentan problemas para saldar sus obligaciones. La provincia registra un 36,9% de deudores con atrasos, lo que representa una suba de 12,1 puntos en la comparación interanual y la deja a la cabeza del indicador, mientras que en CABA esa proporción cae al 15,7% y a nivel nacional se sitúa en el 27,0%.
El mapa del endeudamiento y el peso de las financieras
La estructura de la deuda familiar deja a la vista marcadas asimetrías regionales en relación con la producción local. Al medir el stock de crédito sobre el Producto Bruto Geográfico (PBG) provincial, La Rioja registra una relación del 10,3% con una deuda promedio de $3,4 millones por habitante endeudado. En este aspecto, el ranking de sobreendeudamiento frente a su economía lo encabeza Tucumán (13,8%), escoltada por Catamarca (12,4%) y Formosa (12,1%), mientras que la media argentina ronda el 9%.
El factor determinante en el escenario riojano radica en la fuerte dependencia de los Proveedores No Financieros de Crédito (PNFC), rubro que engloba a emisoras de tarjetas comerciales y compañías de créditos rápidos de consumo. La Rioja es el distrito con mayor penetración de este segmento informal en todo el país, al representar el 35,8% de su cartera crediticia, muy por encima de centros urbanos como CABA (donde apenas alcanza el 6,5%) o la provincia de Buenos Aires (12%).
En este canal extrabancario las tasas de interés son sensiblemente más onerosas, lo que acelera el incumplimiento: la mora de estos proveedores trepa al 33,5% en territorio riojano y al 31,7% en el balance nacional, duplicando la tasa del sistema bancario tradicional (16,1%).
En el balance global del país, el crédito a personas físicas alcanzó $101,9 billones, exhibiendo una recuperación mensual del 0,8%, aunque todavía se ubica por debajo del techo de diciembre pasado y arrastra 22 meses consecutivos de mora en ascenso.
Según destacaron los autores del relevamiento, conviven dos tendencias marcadas: la mora total continúa en alza impulsada por deudas históricas catalogadas como incobrables (situación 5), mientras que "la mora operativa, que excluye los créditos clasificados como irrecuperables, descendió al 10,6% en agosto", lo que evidencia un leve alivio en el cumplimiento de los compromisos de corto plazo.
Fuente: EcoGo y la Facultad de Ciencias Empresariales de la Universidad Austral